海外FXの確定申告のやり方|年間取引報告書の出し方から申告書の入力まで
海外FXで出た利益は、基本的に総合課税の雑所得として扱われます。給与を1か所から受け取っている会社員の方なら、給与以外の所得が年間20万円を超えると確定申告が必要になります。
この記事では、申告が必要になる条件と税率、年間取引報告書の出し方から申告書の入力までの流れを解説します。控除の金額などは、2026年分の所得を2027年に申告する場合の内容です。
目次
海外FXの利益は総合課税の雑所得
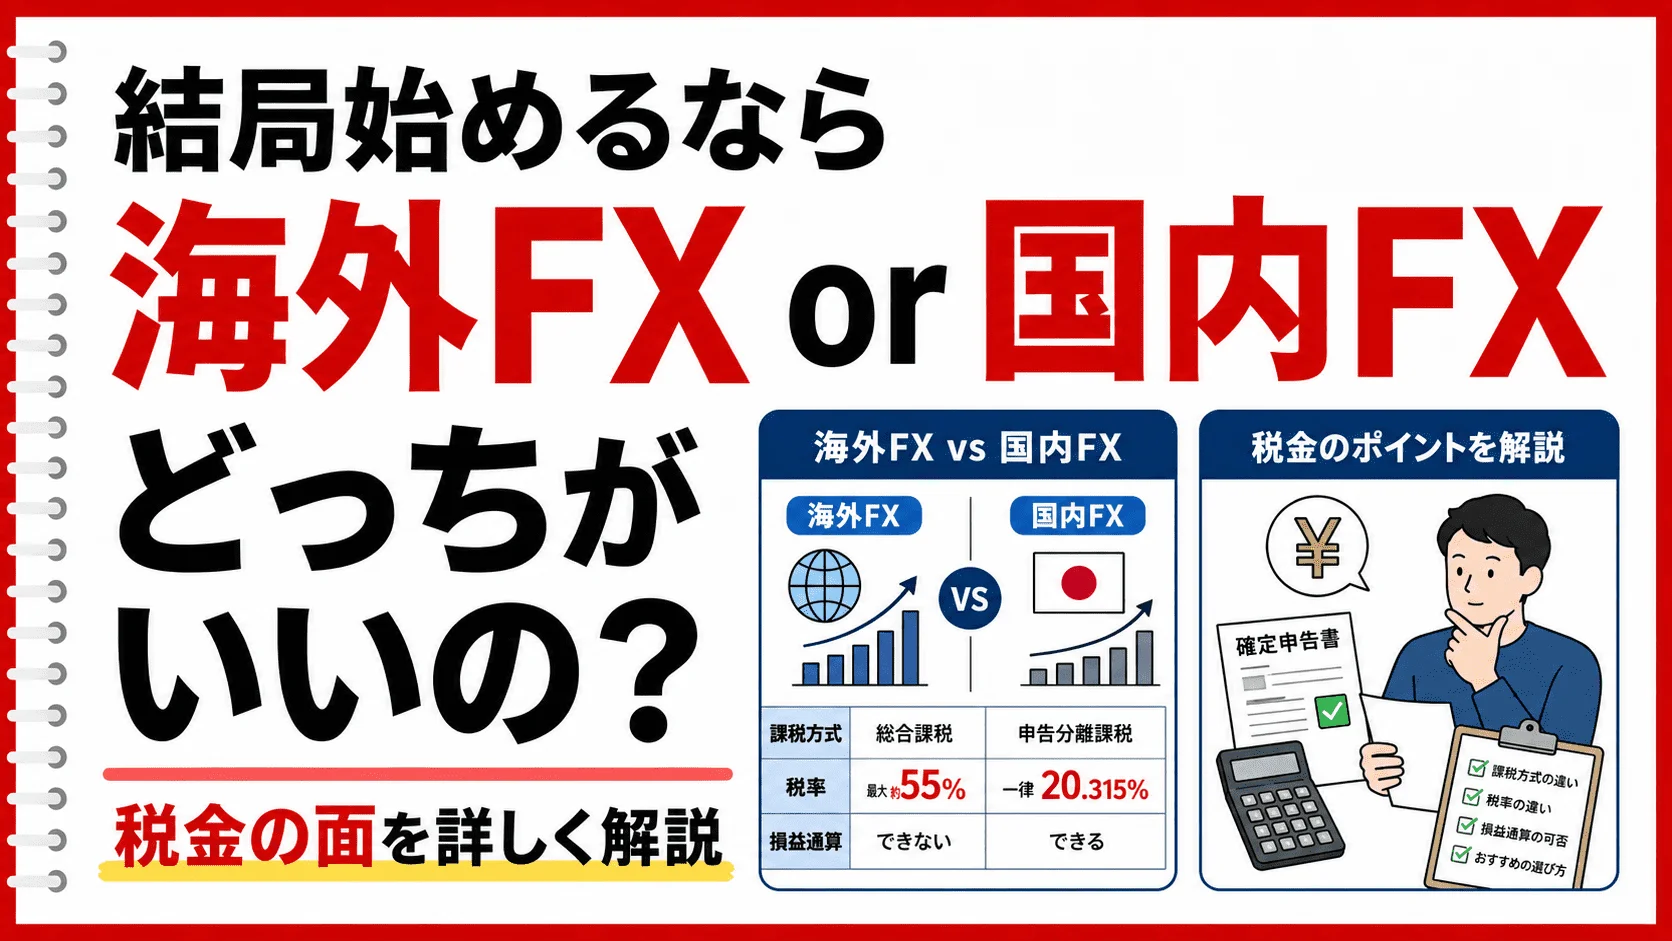
海外FXの利益は、給与などほかの所得と合算して税額を計算する総合課税の雑所得として扱われます。一方で、国内のFX会社での取引は「先物取引に係る雑所得等」として、ほかの所得と分けて課税されます。
国内FXと海外FXの税金の違い
| 比較するポイント | 国内FX | 海外FX |
|---|---|---|
| 課税の方法 | 申告分離課税 | 総合課税 |
| 税率 | 所得税・住民税などあわせて20.315% | 所得税5〜45%+住民税10% |
| 損失と利益の相殺 | 先物取引の所得の中で相殺できる | 雑所得の中だけで相殺できる |
| 損失の繰り越し | 翌年以降3年間繰り越せる | 原則として繰り越せない |
海外FXは所得が増えるほど税率が上がります。そのため、所得の金額によっては国内FXより税負担が大きくなることがあります。
確定申告はいくらから?会社員は20万円超
申告が必要かどうかは、給与を受け取っているかどうかと、給与以外の所得の金額で変わります。
海外FXの利益が出たときに確定申告と住民税の申告が必要になる条件
| あてはまる方 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 給与1か所の会社員で給与以外の所得が20万円以下 | 原則不要 | 必要 |
| 給与1か所の会社員で給与以外の所得が20万円超 | 原則必要 | 確定申告をすれば原則不要 |
| 給与所得がない方 | 所得が所得控除の合計を超えて税額が出る場合は必要 | 確定申告をしない場合は必要 |
ここでいう所得は、FXの利益から必要経費を差し引いた金額です。副業など給与以外の所得がほかにもある場合は、合計して判断します。
会社員の方の注意点
この基準は、給与を1か所から受け取り、年末調整を受けている方が対象です。給与を2か所以上から受け取っている方や、給与の年間収入が2,000万円を超える方は、条件が異なります。
所得税の確定申告が不要な方でも、住民税の申告は別に必要です。 お住まいの市区町村で住民税の申告をしておきましょう。
また、医療費控除やふるさと納税の寄附金控除を受けるために確定申告をする場合は、20万円以下の海外FXの所得も申告に含めます。
専業トレーダー・主婦・学生の方
給与所得がない方には、会社員と同じ基準は当てはまりません。所得の合計が基礎控除などの所得控除の合計を超え、税額が出る場合に申告が必要になります。
2026年分の基礎控除は、合計所得が489万円以下なら104万円です。基礎控除のほかに控除が無い場合で考えると、海外FXの所得が104万円を超えたあたりから申告が必要になる計算です。
所得税の申告が不要な金額でも、住民税の申告は別に必要になることがあります。
扶養・配偶者控除への影響
家族の扶養に入っている方が海外FXで利益を出すと、扶養から外れることがあります。扶養や配偶者控除の判定に使う合計所得には、海外FXの雑所得も含まれるためです。
2026年分では、扶養控除と配偶者控除の対象になるのは、合計所得が62万円以下の家族です。配偶者の合計所得が62万円を超えて133万円以下なら、配偶者控除の代わりに配偶者特別控除の対象になります。
たとえば、扶養に入っている学生の方が海外FXで70万円の所得を出すと、親の扶養控除の対象から外れる可能性があります。19歳以上23歳未満の方は、合計所得123万円までを対象にした特定親族特別控除の制度もあるため、親の勤務先の年末調整で確認しておくとよいでしょう。
健康保険の扶養は、税金の扶養とは別の基準で判断されます。加入している健康保険にも確認しておきましょう。
海外FXの税率は?所得税5〜45%
海外FXの利益にかかる所得税は、課税される所得の金額に応じて5〜45%の7段階です。所得税には復興特別所得税2.1%が上乗せされ、別に住民税が10%かかります。
海外FXの利益にかかる所得税の税率(2026年分)
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円以上330万円未満 | 10% | 97,500円 |
| 330万円以上695万円未満 | 20% | 427,500円 |
| 695万円以上900万円未満 | 23% | 636,000円 |
| 900万円以上1,800万円未満 | 33% | 1,536,000円 |
| 1,800万円以上4,000万円未満 | 40% | 2,796,000円 |
| 4,000万円以上 | 45% | 4,796,000円 |
課税される所得金額は、給与所得と海外FXの所得を合計し、所得控除を差し引いた金額です。所得税は、この金額に税率を掛けて控除額を引いて計算します。
たとえば、課税される所得金額が500万円なら、所得税は500万円×20%−427,500円で572,500円です。ここに復興特別所得税と住民税が加わります。
課税所得ごとに国内FXと税額がどう変わるかを知りたい方はこちらの記事をチェック!
申告の前に用意するもの
確定申告では、次の書類を使います。
- 年間取引報告書となる1年分の取引履歴
- 勤務先の源泉徴収票(会社員の方)
- 生命保険料や医療費などの控除を受けるための証明書
- 経費にする費用の領収書
- マイナンバーが確認できる書類
海外FXでは、年間取引報告書のような書類が業者から発行されるとは限りません。多くの場合、取引に使っているMT4やMT5から1年分の取引履歴をレポートとして保存し、損益の資料にします。
MT4・MT5で年間取引報告書を出す方法
MT4とMT5は、パソコン版の取引画面から1年分の取引履歴を保存できます。
MT4・MT5で1年分の取引履歴レポートを保存する手順
| 手順 | MT5 | MT4 |
|---|---|---|
| 1. 履歴を開く | ツールボックスの「履歴」タブを開く | ターミナルの「口座履歴」タブを開く |
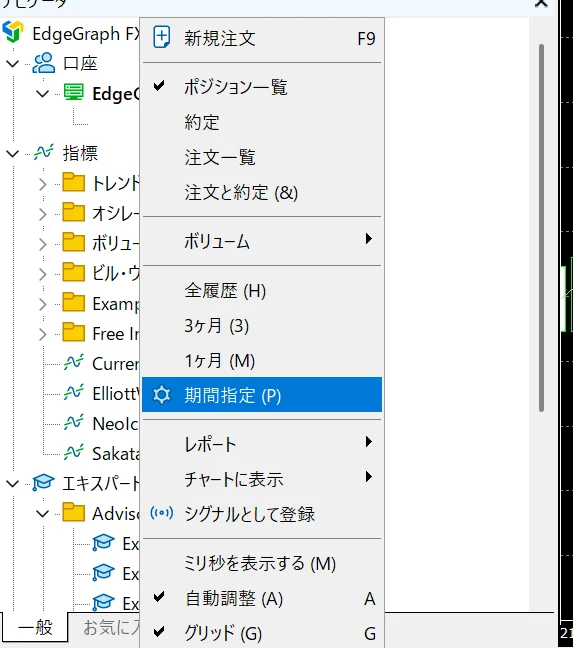
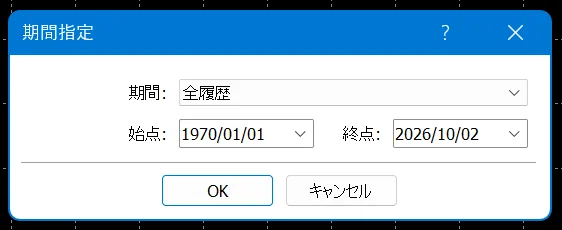
| 2. 期間を設定する | 右クリックして「期間指定」を選び、始点を1月1日、終点を12月31日にしてOKを押す | 右クリックして「期間のカスタム設定」から1月1日〜12月31日を指定する |
| 3. レポートを保存する | 右クリックして「レポート」から形式を選んで保存する | 右クリックして「レポートの保存」を選んで保存する |
メニューの表記は、業者やバージョンによって少し異なる場合があります。スマートフォン版のアプリでは保存できないことがあるため、パソコン版で保存してください。
複数口座は口座ごとに保存
レポートに出るのは、ログインしている口座の取引だけです。複数の口座や複数の業者で取引した方は、口座ごとにレポートを保存して、損益を合計します。
損益の計算とスワップ・手数料
申告する海外FXの所得は、1年間に決済した取引の損益の合計から、必要経費を差し引いた金額です。年末の時点で決済していないポジションの含み損益は、一般にその年の所得には含めません。
年をまたいで保有したポジションは、建てた年と決済した年の両方のレポートに表示されることがあります。合計するときは、レポートの決済日を確認し、その年に決済したものだけを数えます。
レポートには、取引ごとの損益のほか、スワップポイントと取引手数料も表示されます。スワップポイントも収入に含めて考えるのが一般的です。
取引手数料は、経費として差し引くか、手数料を引いたあとの損益の合計を使うかのどちらかにします。両方で差し引くと、手数料を二重に計上してしまいます。
ドル建て口座の円換算
口座の通貨が米ドルなど外貨の場合は、損益を円に換算して申告します。円建ての口座なら、レポートの損益をそのまま使えます。
外貨で記録された損益は、取引した日のTTMで円に換算するのが原則です。TTMは、金融機関が公表する電信売買相場の仲値です。
たとえば、ある日に決済した取引の利益が100ドルで、その日のTTMが1ドル150円なら、円換算した利益は15,000円です。
副業などの「業務」にあたる所得では、継続して同じ方法を使うことを条件に、前月末や当月初のレート、前月の平均レートを使う取扱いもあります。海外FXの所得がどちらにあたるかによって、使える方法が変わる可能性があります。
確定申告書の作り方
確定申告書は、国税庁の確定申告書等作成コーナーで作成し、そのままe-Taxで提出できます。画面の案内に沿って金額を入力すれば、税額は自動で計算されます。
作成コーナーでの入力の流れ
- 作成コーナーで所得税の申告書を選び、提出方法を選ぶ
- 「申告する所得の選択」で、給与と「雑(業務・その他)」を選ぶ
- 給与所得として、源泉徴収票の内容を入力する
- 「雑所得(業務)・雑所得(その他)」の画面で、海外FXの収入金額と必要経費を入力する
- 所得控除を入力し、計算された税額を確認して提出する
海外FXの所得が雑所得の「業務」と「その他」のどちらにあたるかは、取引の規模や継続性などによって変わります。判断に迷う場合は、税務署に確認しておきましょう。
種目は一覧から選ぶ形式です。当てはまるものがなければ「その他」を選び、「FX」など取引の内容がわかる名称を入力します。
申告書第一表の記入欄
手書きで作成する場合は、申告書第一表の「収入金額等」にある雑所得の「その他」の欄に、海外FXの収入金額を記入します。必要経費を差し引いた金額は、「所得金額等」にある雑所得の「その他」の欄に記入します。
「業務」にあたる場合は、それぞれ「業務」の欄に記入します。
申告期限と提出・納付の方法
申告期間は、原則として毎年2月16日から3月15日までです。2026年分の申告は、2027年2月16日から3月15日までになります。
提出は、e-Taxのほか、税務署への持参や郵送でもできます。e-Taxでの提出には、マイナンバーカードを使う方法が基本です。
所得税の納付期限も、原則として3月15日です。口座振替を使う振替納税を申し込むと、引き落としは4月になります。
経費と所得控除
海外FXの利益から差し引ける必要経費は、取引のためにかかった費用です。一般に、次のような費用が経費の候補になります。
- 取引に使うパソコンや通信費のうち、取引に使った分
- FXの書籍やセミナーの費用
- 取引用のVPSの利用料
経費として認められるかは、使い方や金額によって個別に判断されます。 判断に迷うものは、税務署か税理士に確認しておきましょう。
経費とは別に、社会保険料や生命保険料、医療費などの所得控除も、確定申告で入力できます。会社員の方は、年末調整で済んでいる控除は源泉徴収票の金額をそのまま入力します。
ふるさと納税でワンストップ特例を申請していても、確定申告をすると特例は使えなくなります。寄附した分は、寄附金控除として申告書に入力します。
損失が出た年の扱い
海外FXの損失だけを理由に、確定申告をする必要は基本的にありません。給与所得など他の所得とは相殺できず、翌年以降に繰り越す制度も使えないためです。
副業など、ほかの雑所得に利益がある場合は、海外FXの損失と相殺できます。その場合は、海外FXの損益も含めて申告します。
ボーナス・キャッシュバックの扱い
海外FXでは、入金ボーナスや取引量に応じたキャッシュバックを受け取ることがあります。業者によって、ボーナスを出金できるかどうかや、ボーナスを使った取引の利益の扱いが異なります。
ボーナスやキャッシュバックに関わる金額を申告でどう扱うかは、受け取り方によって判断が変わることがあります。受け取った明細を保存しておき、税務署または税理士にご確認ください。
EdgeGraph FXのボーナスの仕組みや出金のルールを確認したい方は、こちらの記事もあわせてご覧ください。

申告しなかった場合
申告が必要なのにしなかった場合、本来の税金に加えて、無申告加算税や延滞税がかかることがあります。
無申告加算税は、税務署の調査の通知を受ける前に自分から期限後申告をした場合は5%です。調査の事前通知を受けたあとに申告すると、納める税額に応じて10〜30%に上がります。
延滞税は、納付が遅れた日数に応じてかかります。期限を過ぎてしまっても、気づいた時点で申告と納付をしておきましょう。
EdgeGraph FXでの取引履歴の確認
EdgeGraph FXの取引プラットフォームはMT5です。1年分の取引履歴は、MT5の手順で口座ごとにレポートとして保存できます。
EdgeGraph FXの口座は、全口座タイプとも基本通貨が円です。 レポートの損益は円で表示されるため、円換算の作業はいりません。
マイページの「分析」でも、口座ごとの損益金額を確認できます。MT5のレポートで合計した金額に漏れがないか、照らし合わせるときに使えます。
よくある質問
まとめ
海外FXの確定申告で最初に必要になるのは、1年分の損益の資料です。まずはMT4やMT5から、1年分の取引履歴を口座ごとに保存しておきましょう。
EdgeGraph FXでは、MT5のレポートとマイページの「分析」で、口座ごとの損益を確認できます。
MT5でレポートを保存できないときは、support@edge-graph.com までお問い合わせください。